


环球外汇1月6日讯--中国宏观数据去年末短期向好征兆尚难驱散经济增长不振阴影,众多不确定性可能引发系统性风险的利剑依旧高悬于顶,2017年中国货币政策将仍面临一段如履薄冰的艰难路程,尤其是前半年,腾挪空间将非常有限,而这或是“稳健中性”货币政策的应有之义。
不过离岸近日上演人民币飙升大戏或预示着汇率掣肘趋淡,今年跟随利率上升而进行抑泡沫降杠杆进程有望加速,过高的资产价格亦将随着房地产调控政策效力释放而缓释,料阶段性承压经济增速,但硬币的另一面是,货币政策极有可能迎来轻装上阵的良机。
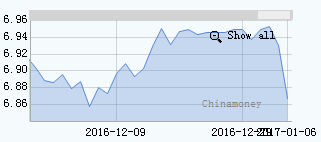
(美元/人民币 来源:中国货币网)
华融证券首席经济学家伍戈指出,“总体上可以认为今年货币政策是先难后易的过程,一季度1月份是最艰难的,...虽然经济基本面是难的,但随着外部制约因素减退货币政策反而能够轻装上阵。”
在他看来,2017年开局货币政策就遭遇一个比较艰难的时期,稳经济增长要求宽货币,但物价上涨则要求收紧货币,这种组合对货币政策是最艰难的组合。受制于汇率贬值压力、利率上升、资产泡沫等多重制约,尤其面临经济增速或进一步适度下行的同时,物价却难以随之降低,中国经济或出现某种程度“微滞胀”格局,这些都将极大压缩货币政策空间。
他指出,由于房地产销售趋势性下滑和高基数的影响,2017年一季度的房地产实际投资增速不容乐观,制造业投资增速的反弹也相对较弱,基建投资在较紧的政策基调下可能也没有高于17%的增速,出口需求难以大幅改善,那么一季度的GDP增速就可能会率先滑到6.4%或更低。
中国央行参事盛松成亦指出,2017年的利率肯定上升,至少在上半年,下半年也不好说,而货币供应量一定会比较紧。
国泰君安报告指出,2017年全球货币政策都面临重估,全球可能进入一个强美元时代,而中国超级金融周期的下半场或将开启,金融风险提高,金融脱实向虚局面恶化留给政府宽松余地变小,若是信贷增速维持目前水平,通胀风险加大,当前货币供给机制也不可持续。
中央经济工作会议定调2017年货币政策为“保持稳健中性,适应货币供应方式新变化,调节好货币闸门,努力畅通货币政策传导渠道和机制,维护流动性基本稳定。”要把防控金融风险放到更加重要的位置,下决心处置一批风险点。其中,自2013年以来首次提出“稳健中性”这一说法。
稳字当头,挤泡沫势在必行
中央经济工作会议强调货币政策稳健中性,宣告了“稳”字当先的要求,并把供给侧改革作为2017年主题,重点着墨去杠杆和去产能,其中特别强调把降低企业杠杆率作为重中之重,显示抑制资产泡沫将成为2017年货币政策的新考量。
对冲基金管理人付鹏称,“在可控的机制下释放风险,这些风险如同高压锅里的气,一定要释放出来,……金融过度膨胀一定要压缩。”他并指出,现在的政策很难说是正循环扩张,央行等所有政策为了防范金融风险,但导致的结果可能是通胀预期传导到金融市场,促债务出现破裂,兑付风险的出现。
实际上,从去年开始,降低系统性风险、抑制资产泡沫的政策鱼贯而出,包括房地产调控、金融监管收紧,保险资金规范以及汇率政策完善等,抑制泡沫的政策意图已经非常明显。
保利率还是保汇率一直是业界分歧较大的话题,但考虑到岁末年初中国政府出台一系列汇率稳定政策以及稳定资本流动的系列举措,已经引发离岸人民币大幅攀升,贬值预期分化,汇率制约可能逐渐淡化,助力未来货币政策更侧重于挤压泡沫,引导资金脱虚向实。
天风证券首席经济学家刘煜辉之前指出,如果川普经济学落地、执行力真如市场预期的那样,中国就很麻烦了。中国将面临着渐行渐近的美元明确紧缩的周期,缓冲期越来越紧张,接下来中国清理泡沫工作,可能就是在钢丝上跳舞的工作。
在他看来,中国金融业正经受全面高压监管,调整的缓冲期越来越紧。经过过去三个月以来的金融市场的泡沫清理,第一阶段已经基本达到了监管层的目的。下一步是在保持市场合理流动性、金融去杠杆、监管体系构建三个过程中寻找平衡。
呼吁容忍更低经济增长目标
尽管中国已经明确放弃唯GDP论,但多位经济学家都指出,容忍更低经济增长目标仍是释放当前货币政策和财政政策空间的根本所在。他们认为,经济增长率的高低是所有问题的根本,虽然当前完全取消经济增长目标制并不现实,但调降经济增速将可能从根本上缓解财政和货币政策的困境。
法巴银行(BNP Paribas)首席经济学家陈兴动亦撰文指出,中国经济所面临的最大风险来自于过高的经济增长目标,2017年中国经济的核心依然是“稳”,把经济稳住,实现稳定的增长才是防风险的良药。
伍戈认为,“明年货币不是太大的看点,最大的看点是要看中央想把经济增长搞到什么程度,适应经济规律,往下走一点,如果人为要很高的经济增长,财政就是看点了。”
中国中银国际研究公司董事长曹远征指出,2017年的GDP的走势比去年略低,但由于经济企稳,宏观经济政策不会有很大的变化,降准降息不会很快发生。
伍戈则认为,当经济下来的时候,货币会边际放松,但取决于制约货币政策的其他因素,比如汇率贬值压力多大,资产价格过高等问题是否缓解,一旦外部制约因素弱化,货币政策反而能专注于国内,反而有很大灵活空间,可以动用准备金,货币市场操作等很多工具。他称,“弹药非常充足,工具非常充足,政策空间非常充足,因为我们的利率是正的,准备金率百分之十几,活动空间非常之大。”(来源:环球外汇)
免責事項:本記事で述べられている見解は著者の見解のみであり、Followmeの公式見解を反映するものではありません。Followmeは、提供された情報の正確性、完全性、信頼性について一切責任を負いません。また、書面で明示的に記載されている場合を除き、本記事の内容に基づいて行われたいかなる行動についても責任を負いません。

