


1
重要事件
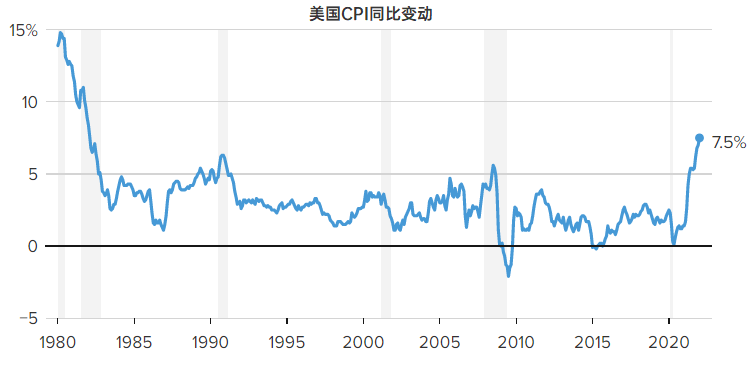
周四公布的高于预期的美国消费者价格指数(CPI)明显影响了市场风向。鉴于目前的年通胀率为7.5%,为1982年以来的最高水平,投资者上调了对美国利率的预期。
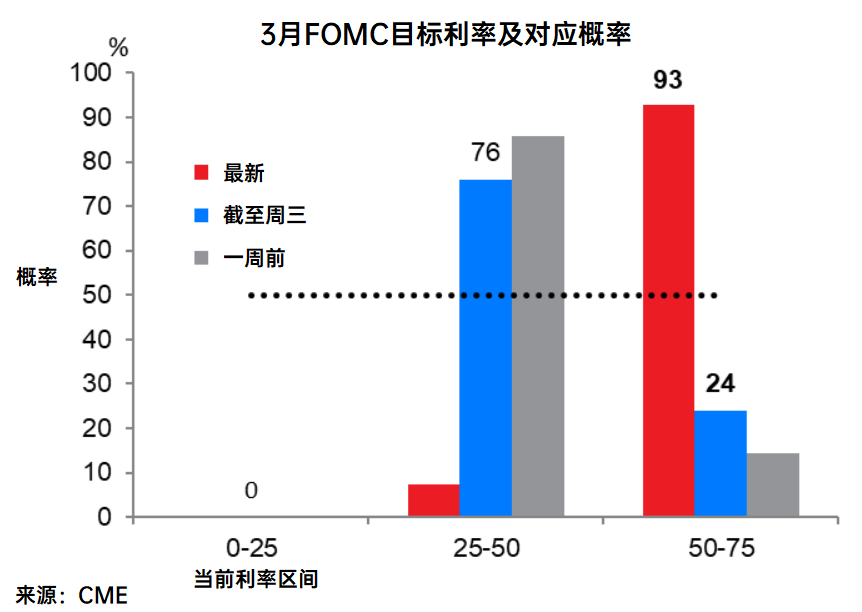
3月份加息50个基点的可能性从不太可能(24%的可能性)变成了近乎确定的可能性(93%的可能性),而加息25个基点的可能性从市场共识(76%)变成了几乎零的可能性。
注:数据即时更新,截至发稿时可能有所变动。
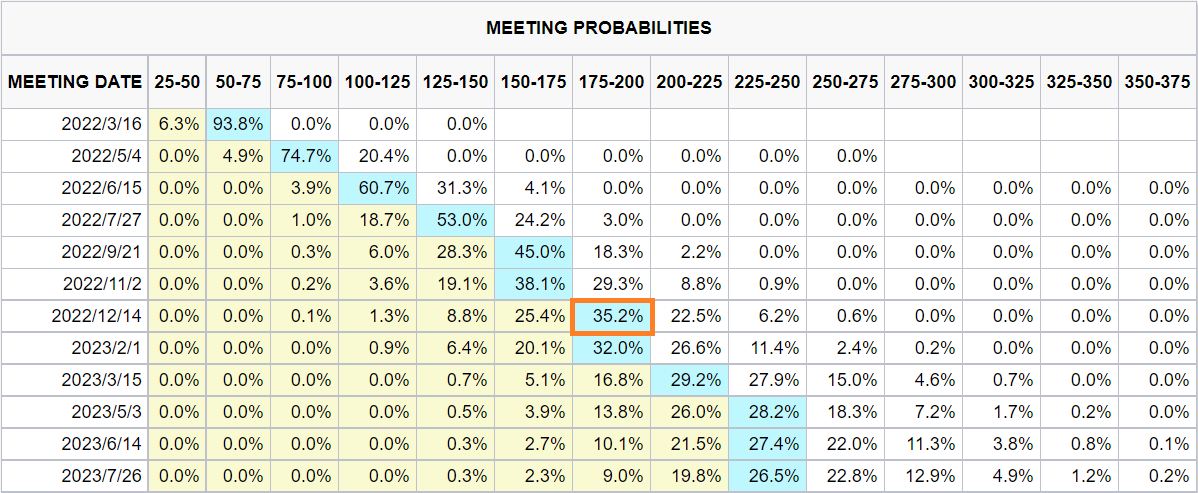
并且,市场目前预计,美联储今年将收紧政策175至200个基点。这比一周前高出50个基点。
如果观察过去几个月国债收益率曲线的变化,我们会清楚,特别是美国国债收益率曲线已经变平了很多。
市场预计这一趋势将在大多数国家持续下去。如果我们看两年后的市场对收益率曲线的预期,美国收益率曲线预计会反转,英国和澳大利亚也是如此,而欧盟预计将几乎持平。
反向的收益率曲线通常与经济衰退有关。不是说它们会导致衰退,而是当固定收益研究人员认为短期利率将高到足以导致衰退时,他们通常会做出这样的反应。
因此,尽管大多数国家的利率预期在未来一到两年内有所上升。
英国1年期和2年期利率预期均下降,因英国首席经济学家Pill试图平息市场对加息的担忧。他预计,像市场价格所暗示的那样大幅加息——到年底将利率提高到1.2%——将使通胀率低于英国央行2%的目标。他暗示,英国央行不希望看到这一目标。
几位欧洲央行官员也试图遏制市场,但他们的影响被管理委员会(GoverningCouncil)内部的分歧所抵消。欧洲央行总裁拉加德在欧洲议会作证时表示,"对我们政策的任何调整都将是循序渐进的",而法国央行行长德加豪则表示,市场对欧洲央行新闻发布会反应过度,推高了利率预期。
下周我们将看到来自英国、中国、日本和加拿大的消费者价格通胀数据。美国则是生产者价格。
英国的整体通胀率预计将维持在5.4%不变。即使它是稳定的,这并不意味着英国的通胀已经见顶。英格兰银行已经预测通货膨胀率将在4月份达到峰值7.4%。
至于日本,预计它仍将是全球通胀的局外人。预计通胀率将从上年同期的0.8%降至0.6%,原因是为旅游支出提供补贴的“去旅行”活动的数据未能达到上述水平。最终,政府造成的这种扭曲和移动电话费用削减的影响应该会消散,使日本的通胀水平接近全球标准,但现在还不是时候。
此外,本周将披露FOMC在1月26日召开的最新会议纪要。市场将试图找出任何分歧或意见的细微之处,以预测委员会的走向。
然而,形势变化得速度过快,甚至一月份的会议纪要现在也会被视为过时。自从会议召开以来,市场得到了一月份的美国就业数据,再加上周四的通货膨胀数据,显示通货膨胀比预期的要高得多。市场参与者现在更多地展望3月份的会议,而不是回顾1月份的会议。
2
指数
美国市场——
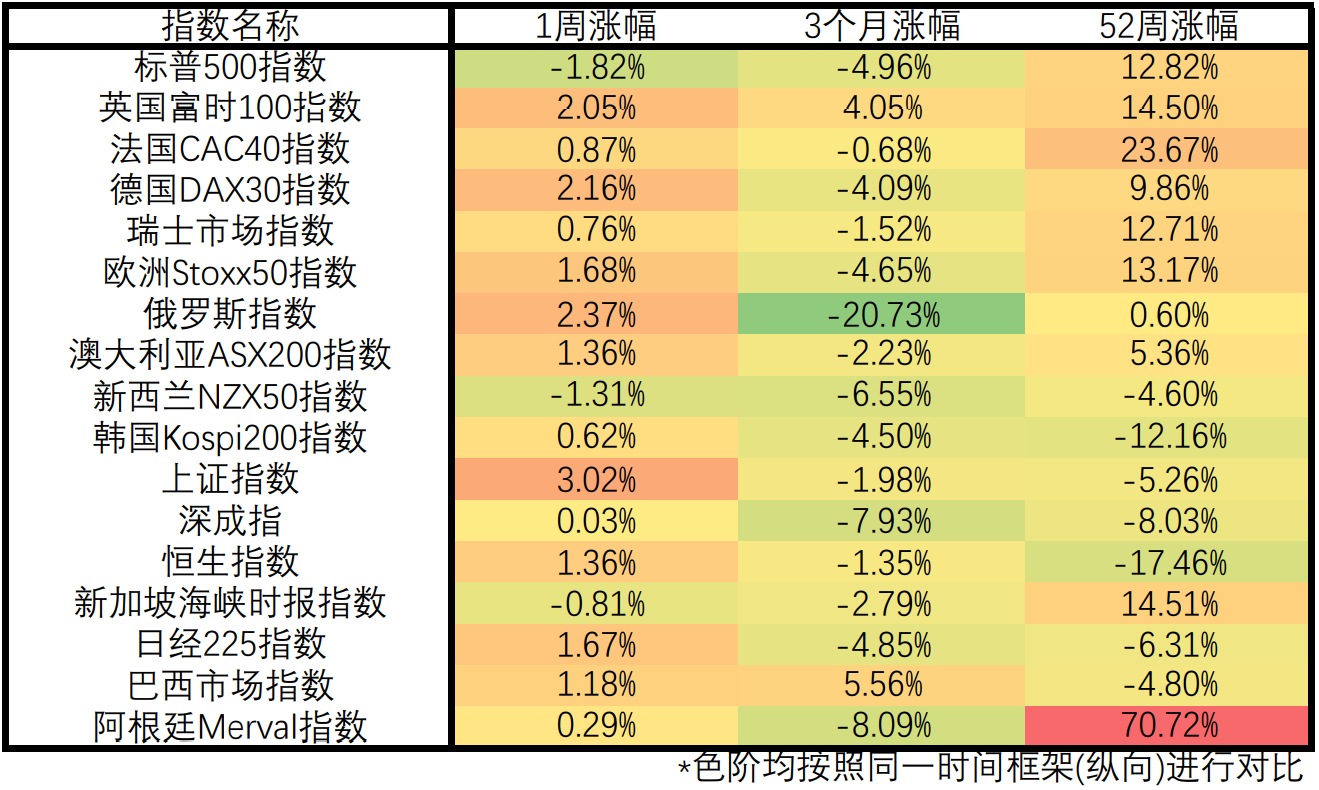
美国三大股市指数周五收盘大幅下跌,俄罗斯和乌克兰之间的紧张关系日益加剧,投资者转向安全资产,并试图权衡美联储对持续通胀的反应。
道琼斯指数收盘下跌504点,标普500指数下跌1.9%,纳斯达克指数下跌2.8%。白宫警告更多的俄罗斯军队正在向边境移动。
此外,圣路易斯联邦储备银行(St.Louis Fed)行长布拉德(Bullard)呼吁在7月初前加息两次,每次50个基点,此前数据显示1月份通胀率达到7.5%。
欧洲市场——
欧洲股市周五继续承压,斯托克50指数收盘走低,市场对当前通胀飙升的担忧加剧,这可能促使各国央行加快加息步伐。
投资者目前预计,欧洲央行将在12月前加息50个基点。然而,拉加德警告说,加息不会解决油价上涨和供应链中断的问题。高增长科技类股的下跌最为明显,高利率的前景可能会削弱这些公司的估值。
富时100指数上周五收于7661点,下跌0.2%,但仍接近上一交易日创下的两年高点,人们对通胀压力和全球货币政策收紧的担忧仍在持续。
与此同时,英国经济在12月收缩0.2%,低于预期,而在2021年最后三个月环比增长1%,这表明英国经济受到欧米克龙的冲击并不像之前认为的那样严重。
周五,CAC40指数收于7012点,下跌1.4%,延续前一日0.4%的跌幅,投资者消化了一批企业财报,同时仍因美国高于预期的通胀数据和美联储加速收紧政策的预期而倍感压力。借贷成本上升的前景对奢侈品行业的压力最大,LVMH(-2.7%)、爱马仕(-3.5%)和开云集团(-1.4%)均出现亏损。
与此同时,法国巴黎银行(-2.5%)和法国兴业银行(-2.2%)股价下跌,此前美国银行全球研究下调了欧洲银行业的评级。上周CAC40指数收盘上涨0.9%。
亚洲市场——
上周五,上证综指下跌0.66%,收于3463点,深证成指下跌1.55%,收于13224点。美国通胀高于预期,美联储官员的强硬言论引发投资者押注美联储将采取更激进的紧缩措施。美国加息给投资者带来了挑战,因为这加大了资本从包括中国股市在内的新兴市场外流的风险。
与此同时,有报道称,中国将允许房地产公司更容易获得住宅项目的预售收入,这放松了流动性,提振了房地产行业。
日经225指数周四上涨0.42%,收于27696点,东证指数上涨0.53%,收于1963点,连续3天上涨,原因是日本科技股追随华尔街同行的强劲收盘走势。
芯片相关公司领涨大盘,其中东京电子(TokyoElectron)(1.82%)、瑞萨电子(RenesasElectronics)(7.66%)、等公司股价上涨。本田汽车(HondaMotor)股价也上涨5.61%,此前该公司在削减成本和日元疲软的推动下上调了全年运营预期,尽管全球芯片供应持续短缺。日本股市周五因假日休市。
3
贵金属及能源
CFTC持仓报告
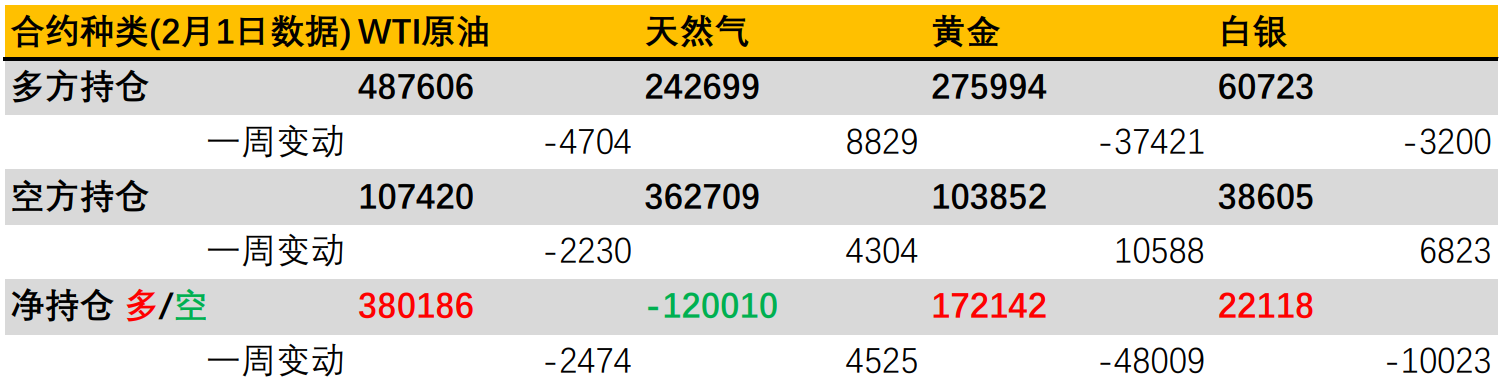
根据美国商品期货交易委员会(CFTC)截至2月1日当周的交易承诺报告,原油期货净多头减少2474份合约,至380186份。投机性多头合约减持4704份,空头合约减持2230份。上周天然气期货净卖空持仓减少4525份,至120010份。
黄金期货净多头大幅减少48009份合约,至172142份。白银期货净多头减少10023份至22118份。
黄金
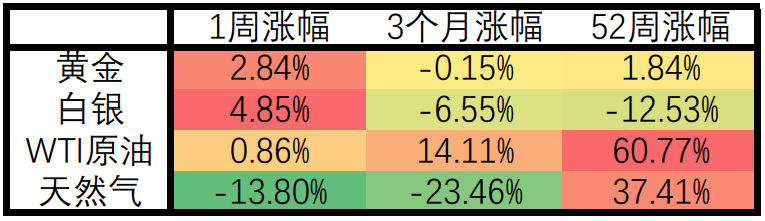
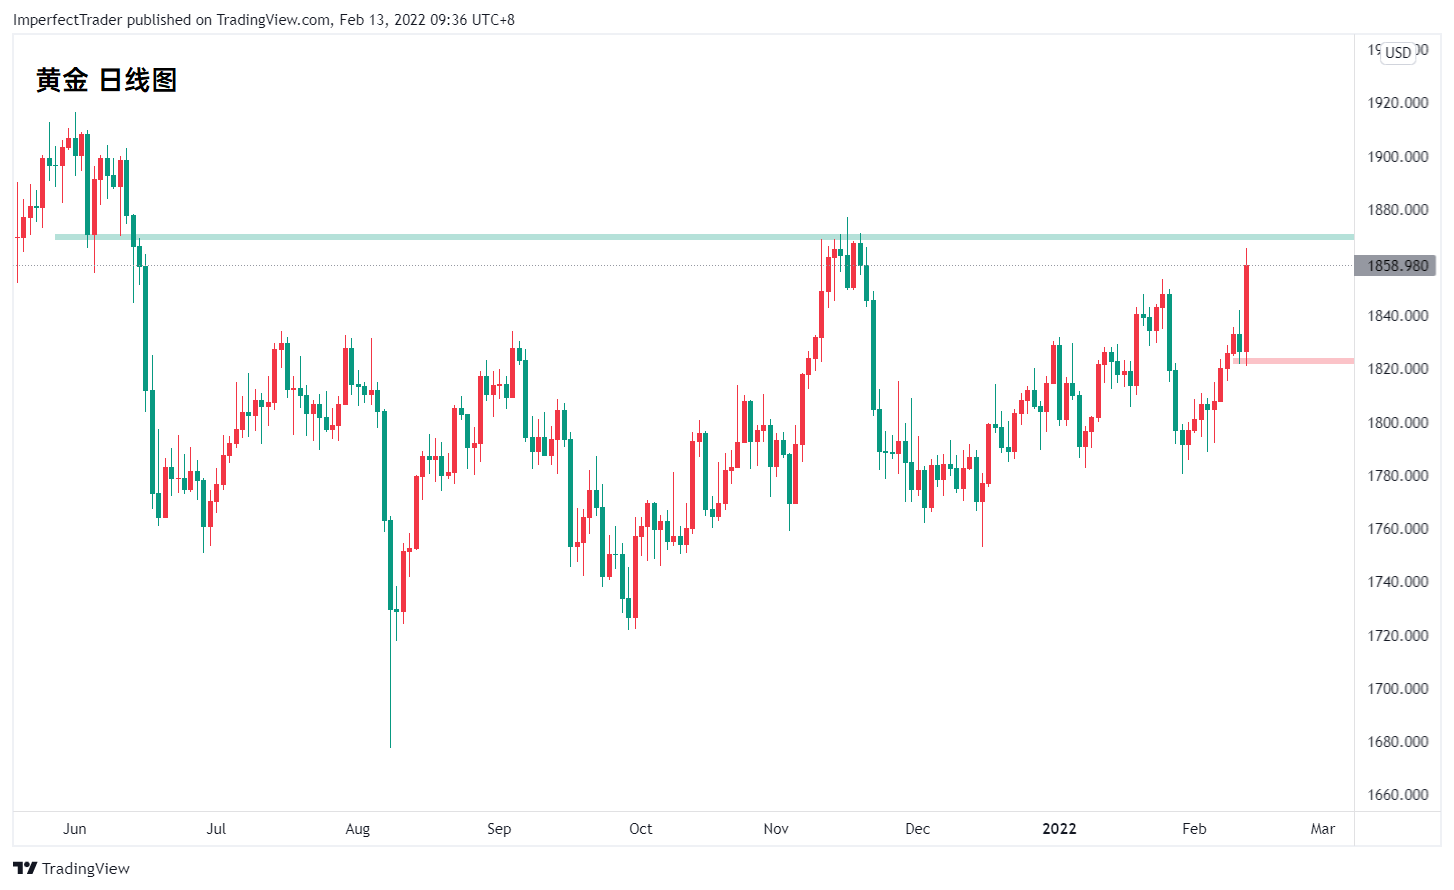
黄金价格上涨1856美元的12周高点。地缘政治紧张局势加剧,推动了黄金作为金属避风港的吸引力。白宫警告有更多的俄罗斯军队被调往边境。此外,数据显示美国1月份通胀率达到7.5%,为40年来的最高水平。
美国炙热的通胀加剧了人们的预期,即美联储将采取更积极的政策应对,以抗击高通胀,并押注美联储将在3月份加息50个基点。
此外,圣路易斯联邦储备银行行长布拉德呼吁联邦公开市场委员会(FOMC)在未来三次政策会议上加息100个基点。这进而推动基准的10年期美国国债收益率自2019年年中以来首次突破2%的门槛。此外,对加息预期高度敏感的2年期国债升至2020年1月以来的最高水平。
然而,美国国债收益率从高点有所,这引发了一些盘中美元抛售。这反过来被视为一个关键因素,为以美元计价的大宗商品提供了一些支撑。
原油
WTI原油周五上涨至7年半以来的高点,大幅收高。由于全球原油供应紧张和需求强劲,原油价格走强。
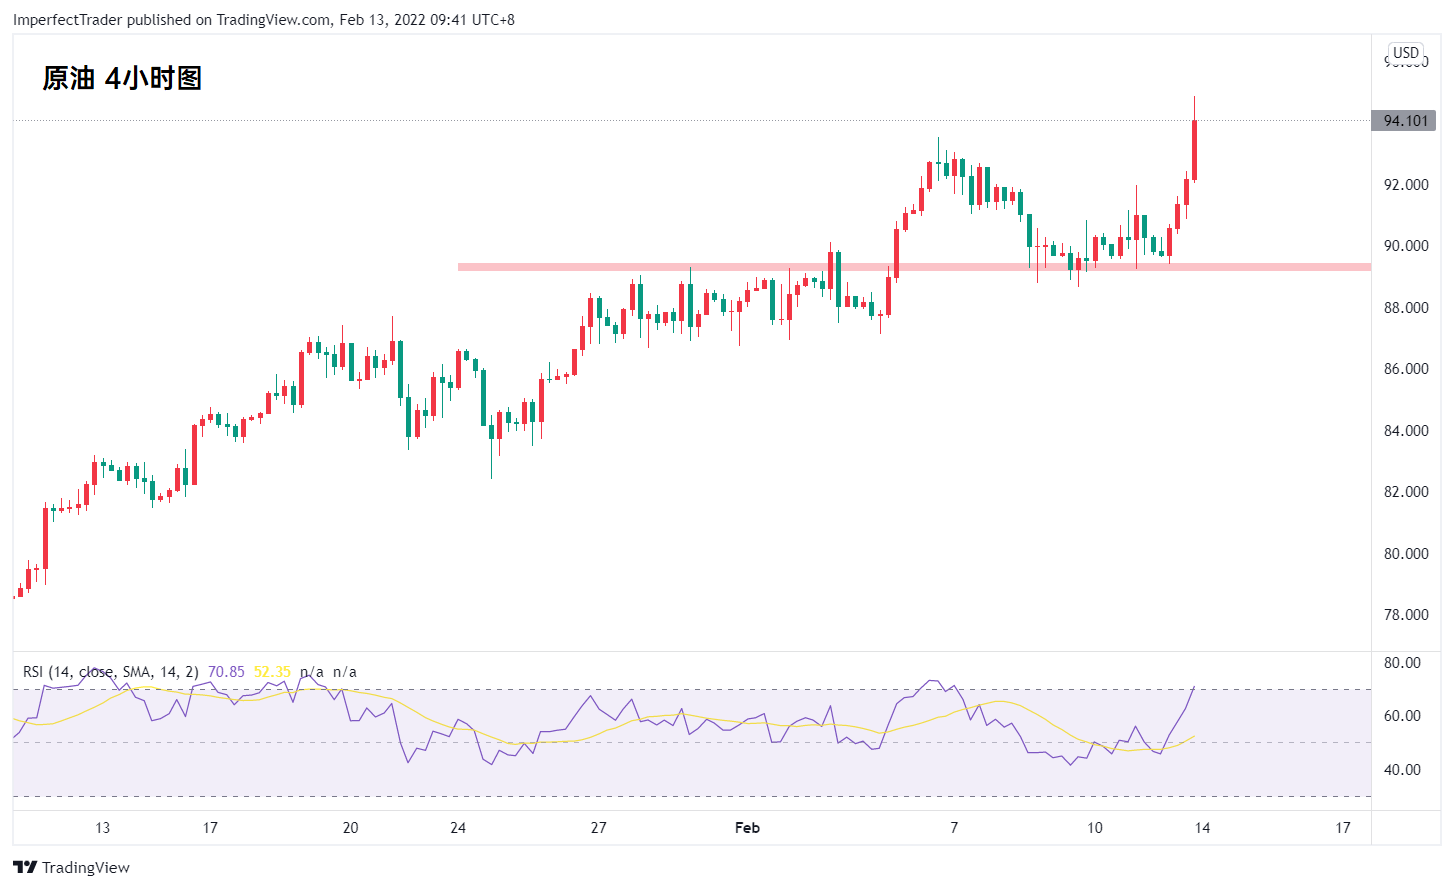
上周五,国际能源署(IEA)将2022年全球石油日需求预期从此前预计的9970万桶上调至1.006亿桶,也为原油价格提供了支撑。IEA还警告称,由于OPEC+在恢复生产方面的“长期”努力,全球油价可能会进一步攀升。
原油价格周四获得OPEC月度报告的支持,该报告称,随着经济活动的反弹和疫情带来的影响加快,全球石油需求的复苏“可能超过”其2022年每日420万桶的预测。
印度是世界第三大原油进口国,该国原油需求的增加对油价有利,因为1月份,印度23家炼油厂中有18家的平均开采率超过100%,8月份有8家炼油厂的开采率超过100%。
正如预期的那样,OPEC+上周三同意在3月份将原油产量提高40万桶/天。OPEC+没有增加原油产量超过40万桶/天,油价因此走高。
OPEC1月原油产量增加5万桶/日,达到2814万桶/日,为1-3/4年来的最高水平。由于民兵封锁油田,利比亚原油产量下降了14万桶/天,OPEC原油产量的增加受到限制。
全球油轮储存量的增加对原油价格不利。Vortexa周一表示,在截至2月4日的一周内,至少静止了7天的油轮中储存的原油同比增长8%,至1.0829亿桶。
对omicron扩散的担忧减少,可能会取消旅行限制,这对燃料需求和原油价格都是积极的。周四,美国新冠肺炎7天平均感染人数降至一个半月以来的最低水平,为206569人。
周三的EIA每周报告显示,截至2月4日,美国原油库存比5年季节性平均水平低10.3%。截至2月4日当周,美国原油日产量上升0.9%至1160万桶,比2020年2月创纪录的1310万桶/日低150万桶(-11.5%)。
贝克休斯周五报告称,截至2月11日的一周,美国活跃的石油钻机数量增加了19台,达了近2年来的最高水平516台。从2020年8月至2020年8月,美国活跃石油钻井平台数量从16年半以来的低点172座大幅上升,这表明美国原油生产能力有所增加。
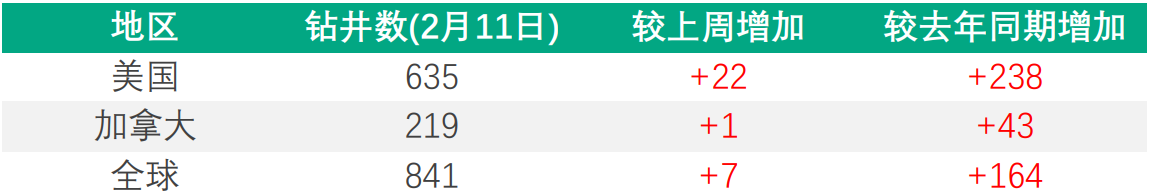
注:贝克休斯的钻机数量是钻井行业及其供应商的重要商业晴雨表。当钻机处于活动状态时,它们会消耗石油服务行业生产的产品和服务。活跃钻机数量是衡量钻井、完井、生产和加工油气产品需求的主要指标。
4
货币对
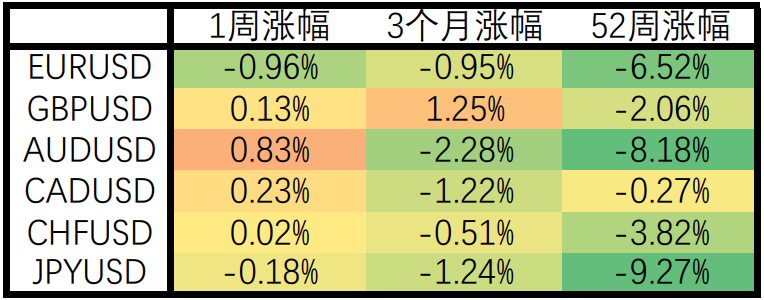
欧美(EURUSD)
2月中旬,在美元总体走强之际,欧元兑美元跌破1.14,此前美国通胀率高于预期,增加了美联储加快收紧货币政策的可能性。
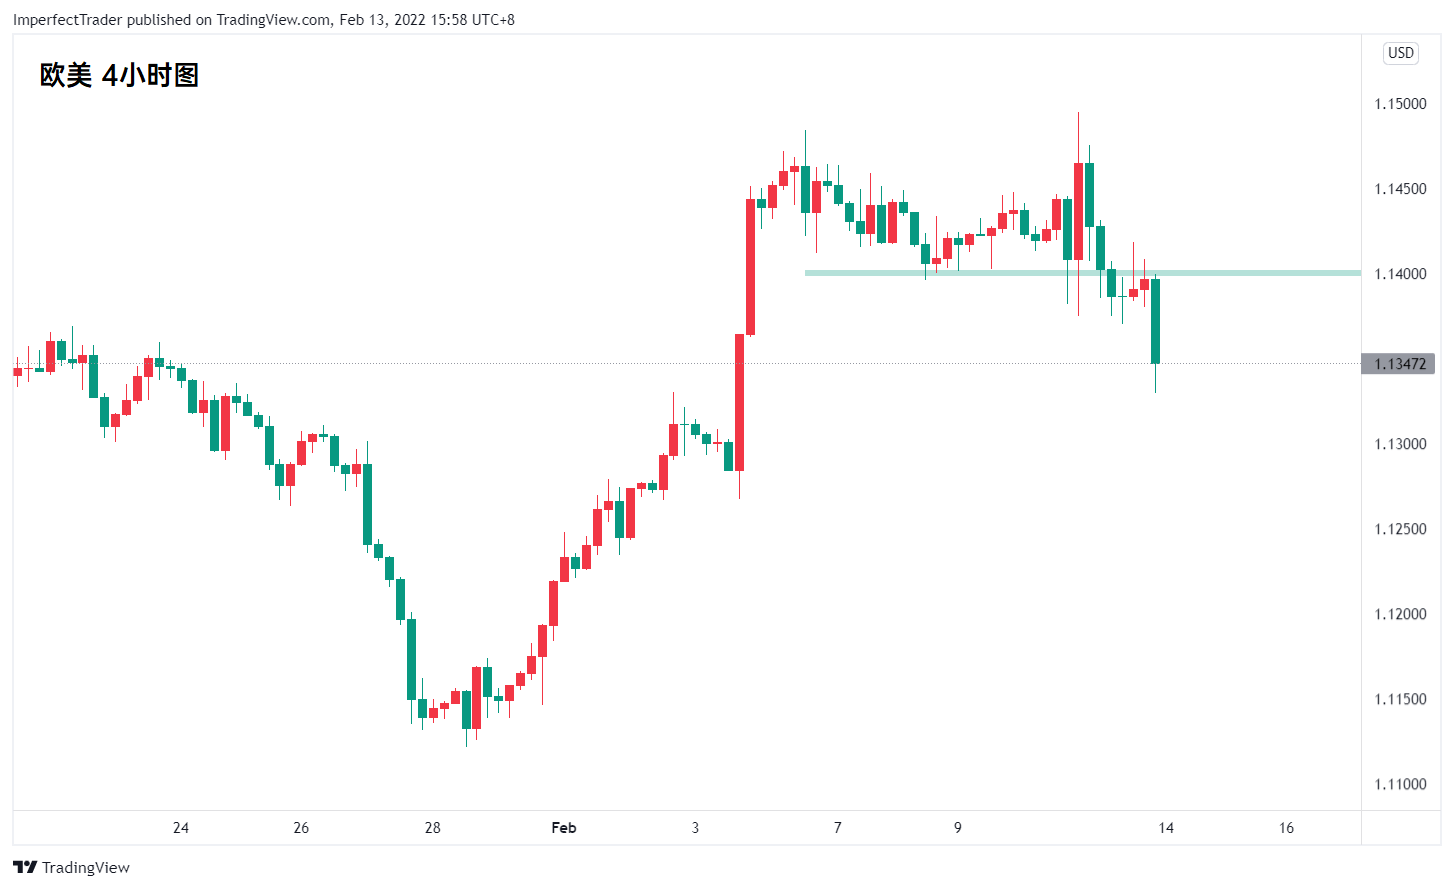
本月初,欧元触及的三周高位1.145,上涨2.7%,二月的第一个星期成为2020年初以来的最佳表现。
原因是由于通胀风险不断上升,欧洲央行最近一次新闻发布会上转向强硬立场,投资者加大了对加息的押注。
货币市场仍在消化今年加息约50个基点的预期,不过经济学家更为谨慎,多数人预计第一次加息将在今年年底或2023年初。
镑美(GBPUSD)
英镑兑美元报1.35,低于上周触及的两周高位1.363,因英国央行货币政策未来走向存在不确定性。
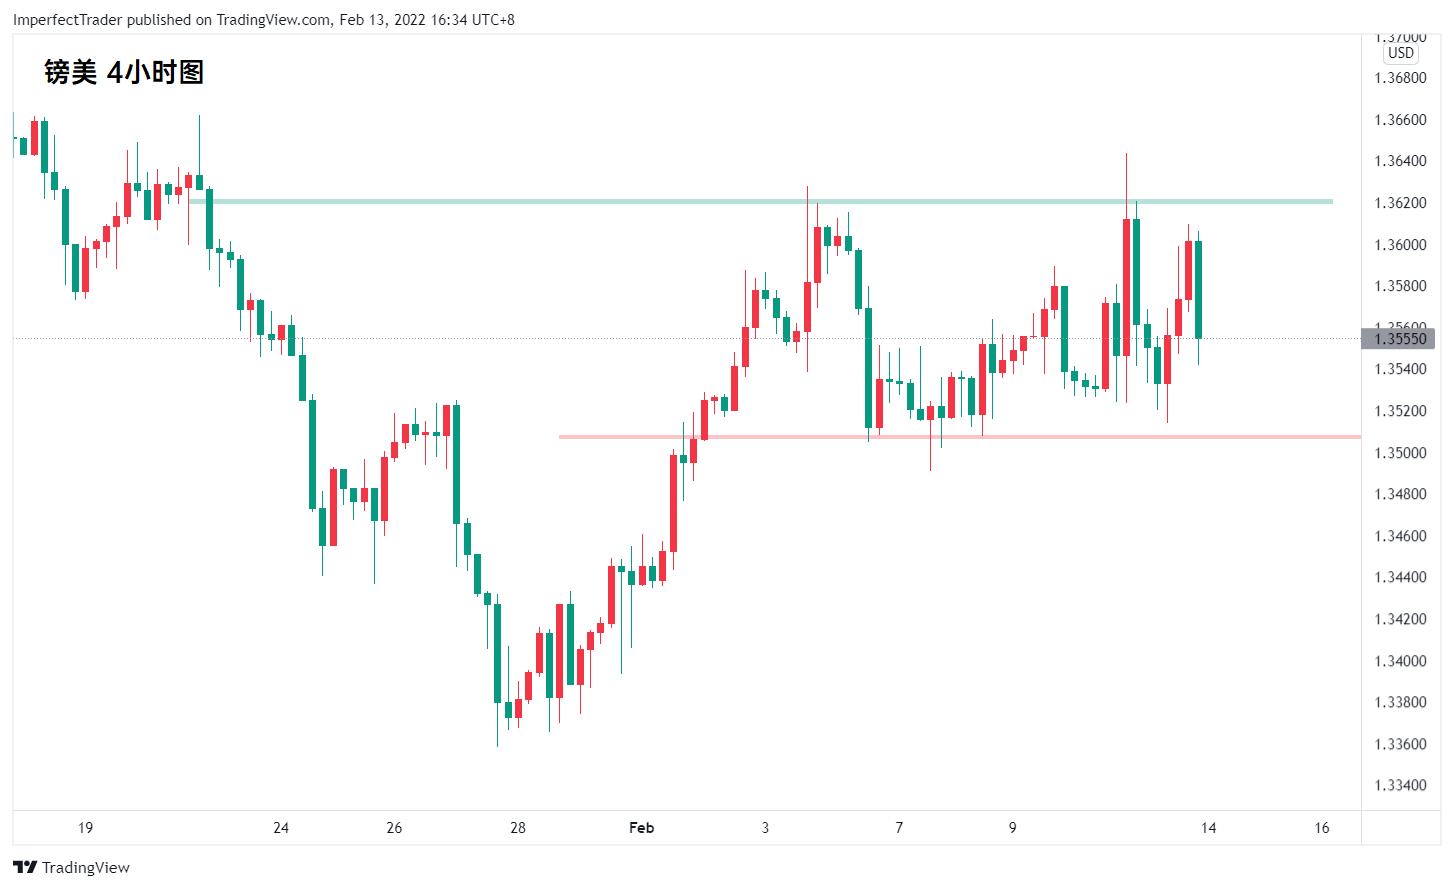
英国央行首席经济学家菲尔(HuwPill)称,央行停止提供政策前景的详细指引是合理的,英国央行行长贝利(AndrewBailey)警告市场,不要想当然地认为英国央行正在启动升息周期。
而英国央行下调通胀预测的前提是,到2023年中期,利率将维持在1.5%。货币市场仍在预期3月加息25个基点,2022年12月加息125个基点,但一些分析师已就过度预期的风险发出警告。
另外,上周五英国国家统计局(ONS)公布的数据显示,英国经济第四季度环比增长1%。这一数据略低于市场预期的1.1%,但未能引发明显的市场反应。
澳美(AUDUSD)
澳元兑美元上周五跌破0.715,前一交易日曾触及0.725美元的3周高点,原因是投资者疲于应对高于预期的美国通胀,以及美联储官员发表的强硬言论,令市场押注澳洲央行将采取更激进的紧缩措施。
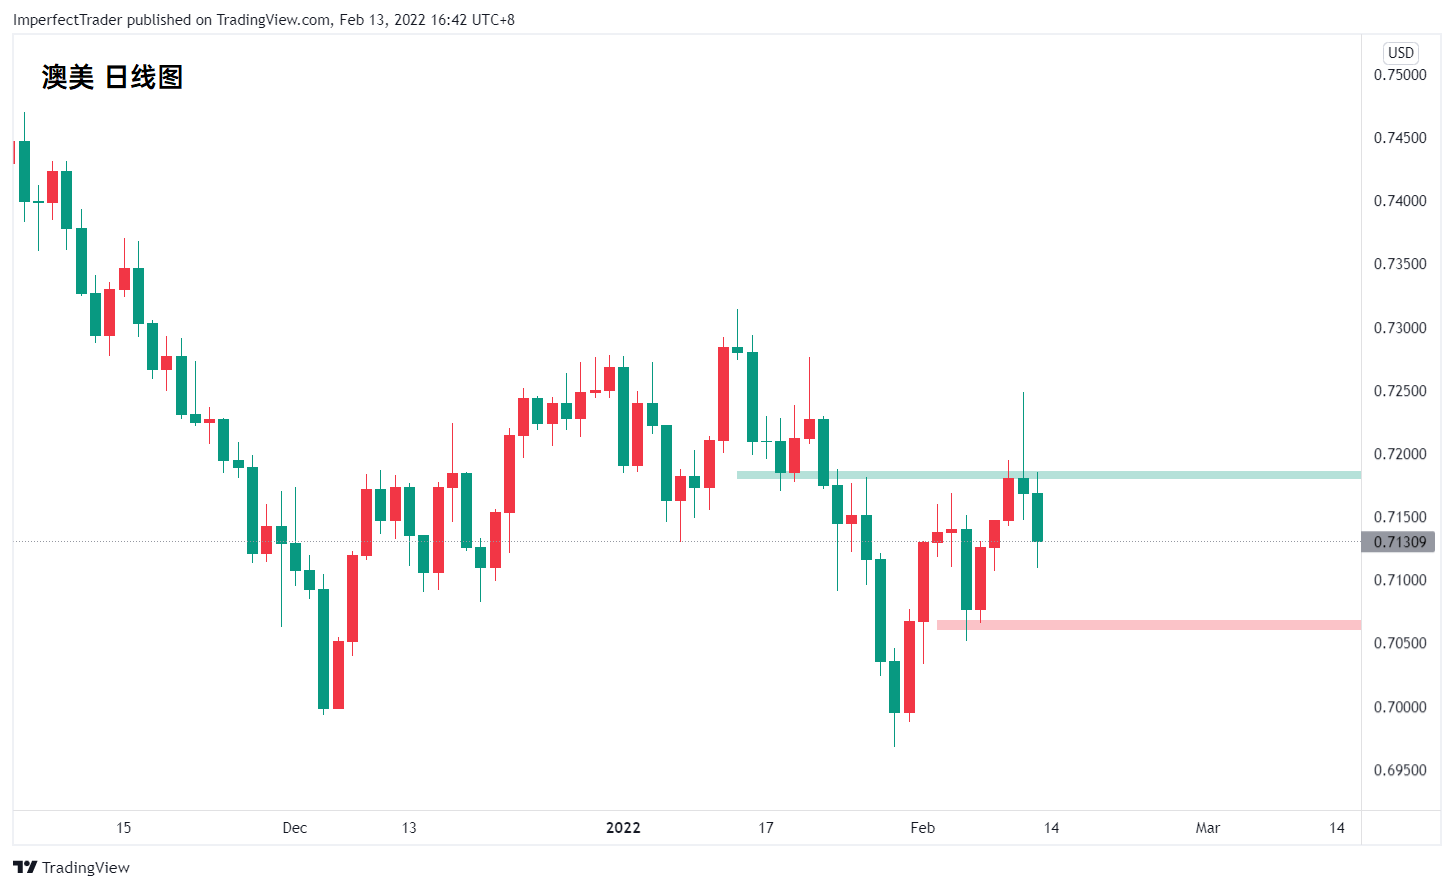
与此同时,澳大利亚央行(ReserveBank of Australia)上周决定将利率维持在0.1%的历史低点,并宣布结束其债券购买计划,这与市场普遍预期一致。
央行还大幅上调了通胀预期,但誓言在加息前保持耐心,以实现该国的就业目标。
此外,澳洲央行行长洛维(PhilipLowe)周五表示,今年晚些时候加息是有可能的,但有过早升息的风险,澳洲央行希望看到更多季度通胀报告后再作决定。
美加(USDCAD)
随着美国1月份通胀率升至40年高点,美加上涨,徘徊在1.27附近,在1.265上方盘整超过2周。
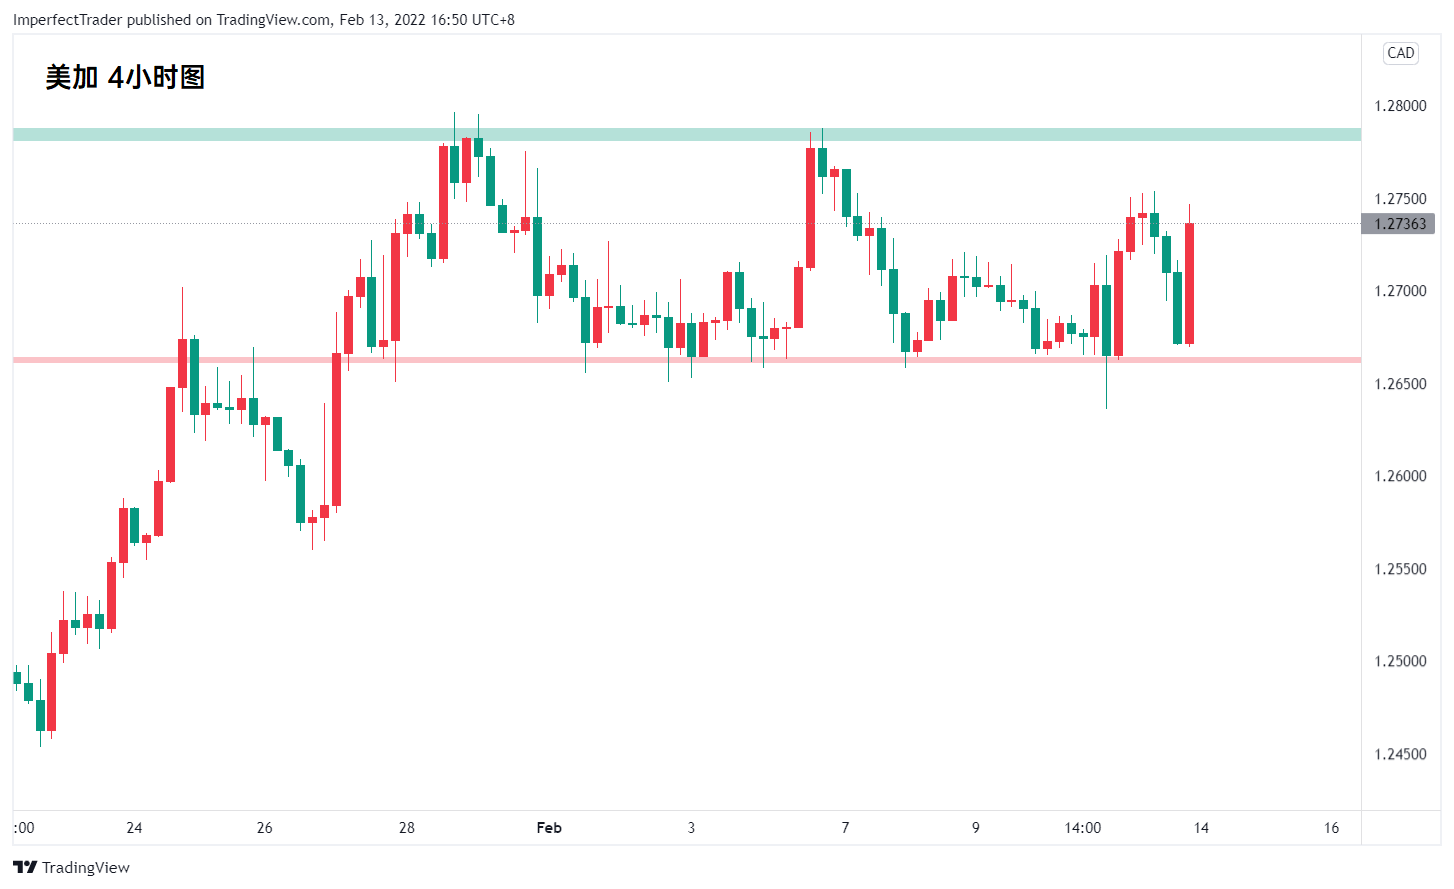
由于反对渥太华新冠肺炎疫情措施的抗议活动,一条重要的美加贸易路线被关闭,这开始影响汽车制造商的运营。为美加提供支撑的是不断上涨的石油价格,这是加拿大的主要出口产品之一。
美日(USDJPY)
上周五,美日一度上涨突破116,接近1月初触及的116.35日元的5年高点,投资者面临比预期更热的美国通胀,以及美联储官员的鹰派言论,助长了对更激进收紧政策的押注。
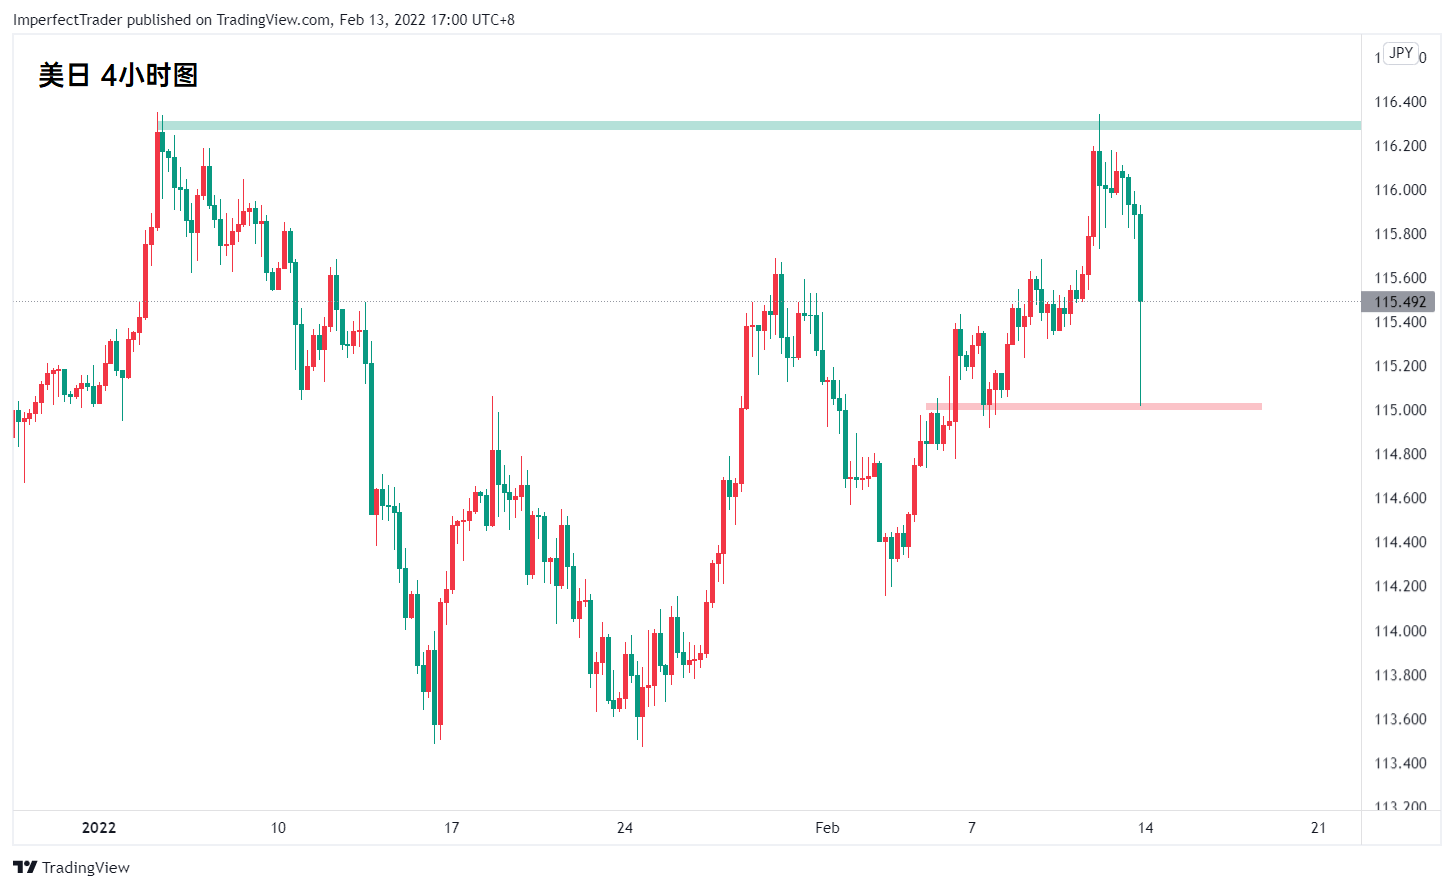
与此同时,日本央行执委会成员中村丰明周三重申,日本央行将维持超宽松货币政策,以支持经济复苏,并实现2%的通胀目标。
他的声明与其他政策制定者此前的言论一致,突显出主要央行中最鸽派的立场之一。他还说,日本经济将受益于更稳定的汇率波动,这表明日本对日元的波动越来越感到不安。
5
加密货币
比特币
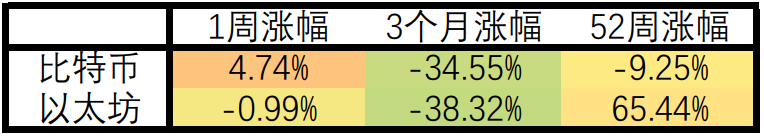
比特币上周冲高回落,在2月初收复40000美元后,总体延续了自1月底以来的上涨,但中线趋势仍较弱。
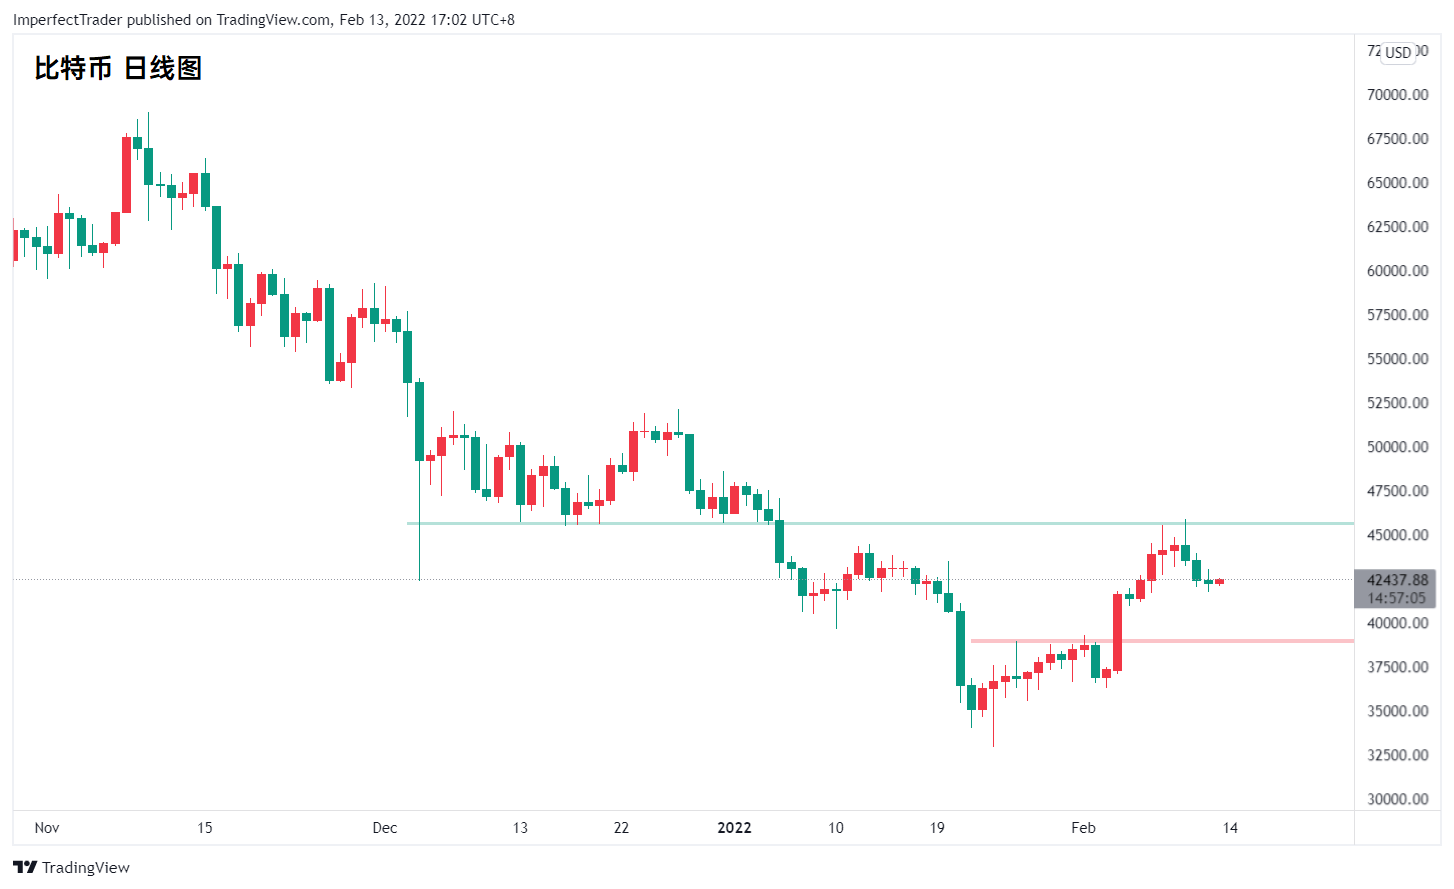
从日线图来看,上周两次触及45000美元上方,但很快回落,该区域同样是去年12月重要的底部支撑,短线或维持震荡。
以太坊
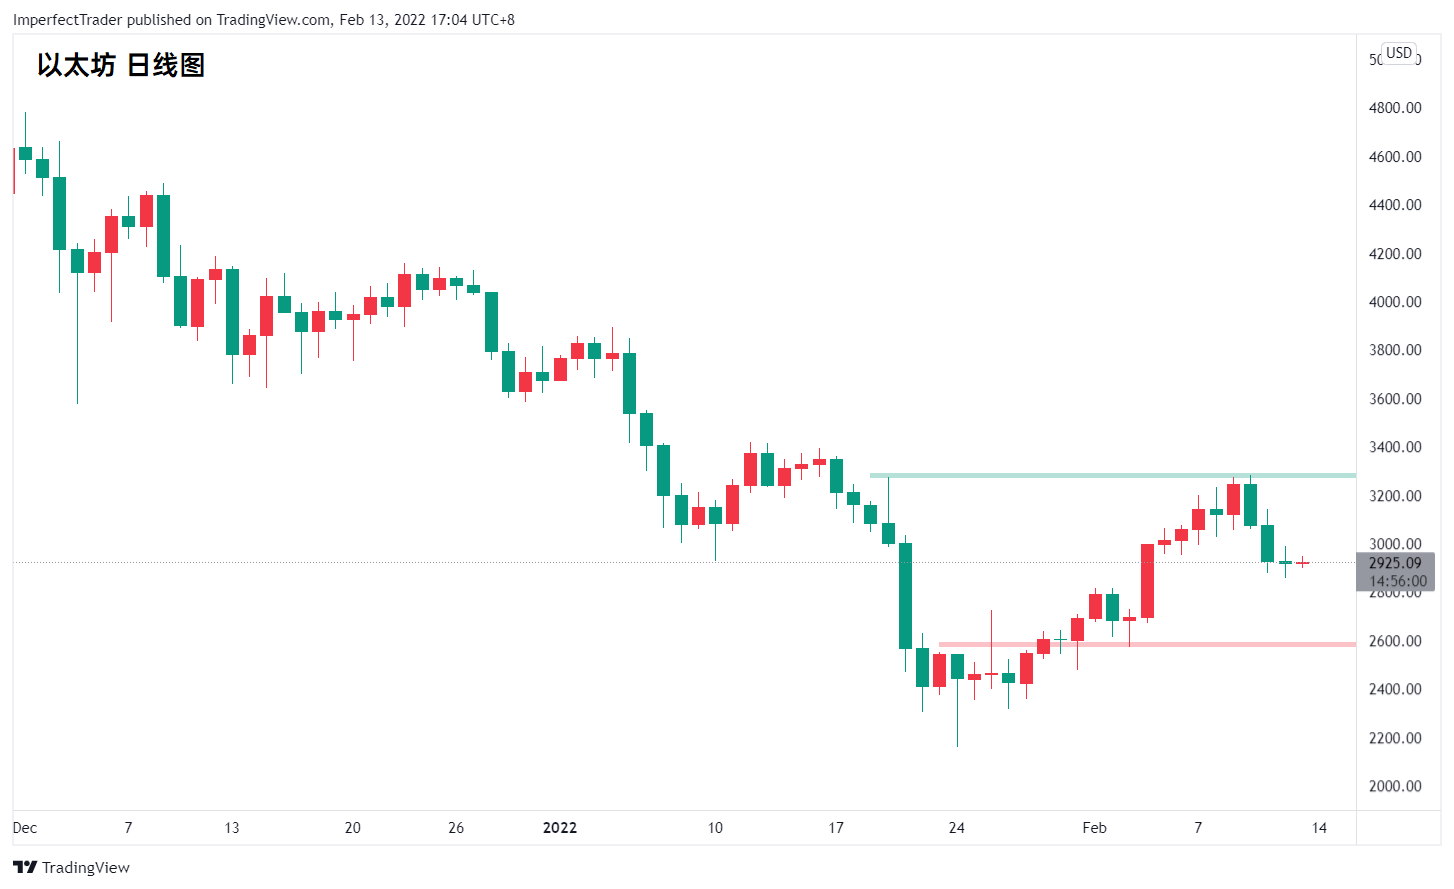
自从11月中旬市场结构转换以来,以太坊已经从4000美元上方跌至1月底的2159美元。自这一波动低点以来,价格有所回升。
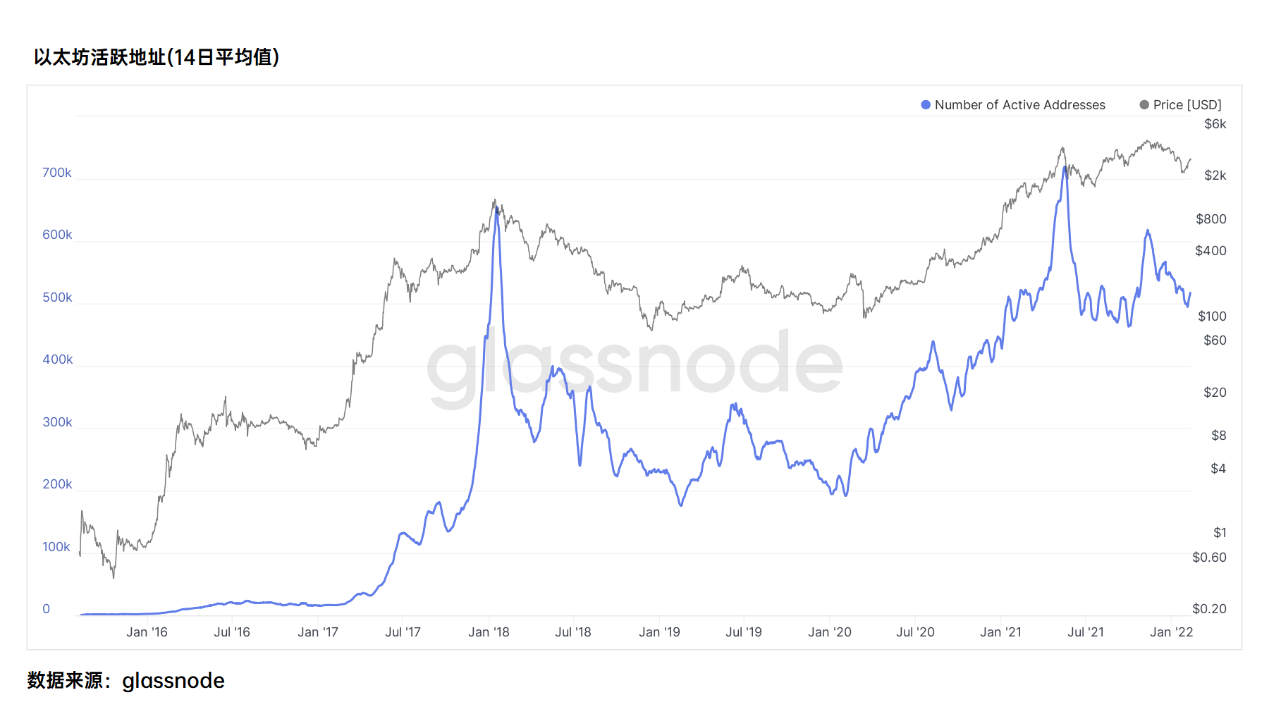
通过链上指标来观察,即使在价格下跌的背景下,活跃地址的数量也有所增加。然而,自2022年初以来,投资者的兴趣似乎有所减弱。
Exness集团的业绩财务报告由全球四大审计公司之一德勤提供
更多信息请登录:
http://www.exness.directory/zh...
免责声明:
本资料仅作信息传播之用,不可被解释为包含投资建议或投资推荐,或任何金融品种交易的要约或邀请。信息提供者与Exness均未将您的个人投资目标或财务状况纳入考量,且不对所提供信息的准确性、及时性或完整性作任何保证或承担任何责任,亦不对因所提供的任何信息、预测或其他数据而产生的任何损失提供任何保证或承担任何责任。资料中所提及的意见纯属作者个人观点,不一定代表Exness之立场。过往业绩不能作为未来业绩的担保和预测依据。
风险提示:
投资存在高风险,因此可能不适合所有投资者。投资价值可能增加也可能减少,投资者可能损失其所有投资资金。在任何情况下,本公司对任何个人或实体的、由与投资相关的交易造成的、或因其产生的、或与其关联的全部或部分损失或损害,概不承担任何责任。
免責事項:本記事で述べられている見解は著者の見解のみであり、Followmeの公式見解を反映するものではありません。Followmeは、提供された情報の正確性、完全性、信頼性について一切責任を負いません。また、書面で明示的に記載されている場合を除き、本記事の内容に基づいて行われたいかなる行動についても責任を負いません。

