Scaling Up
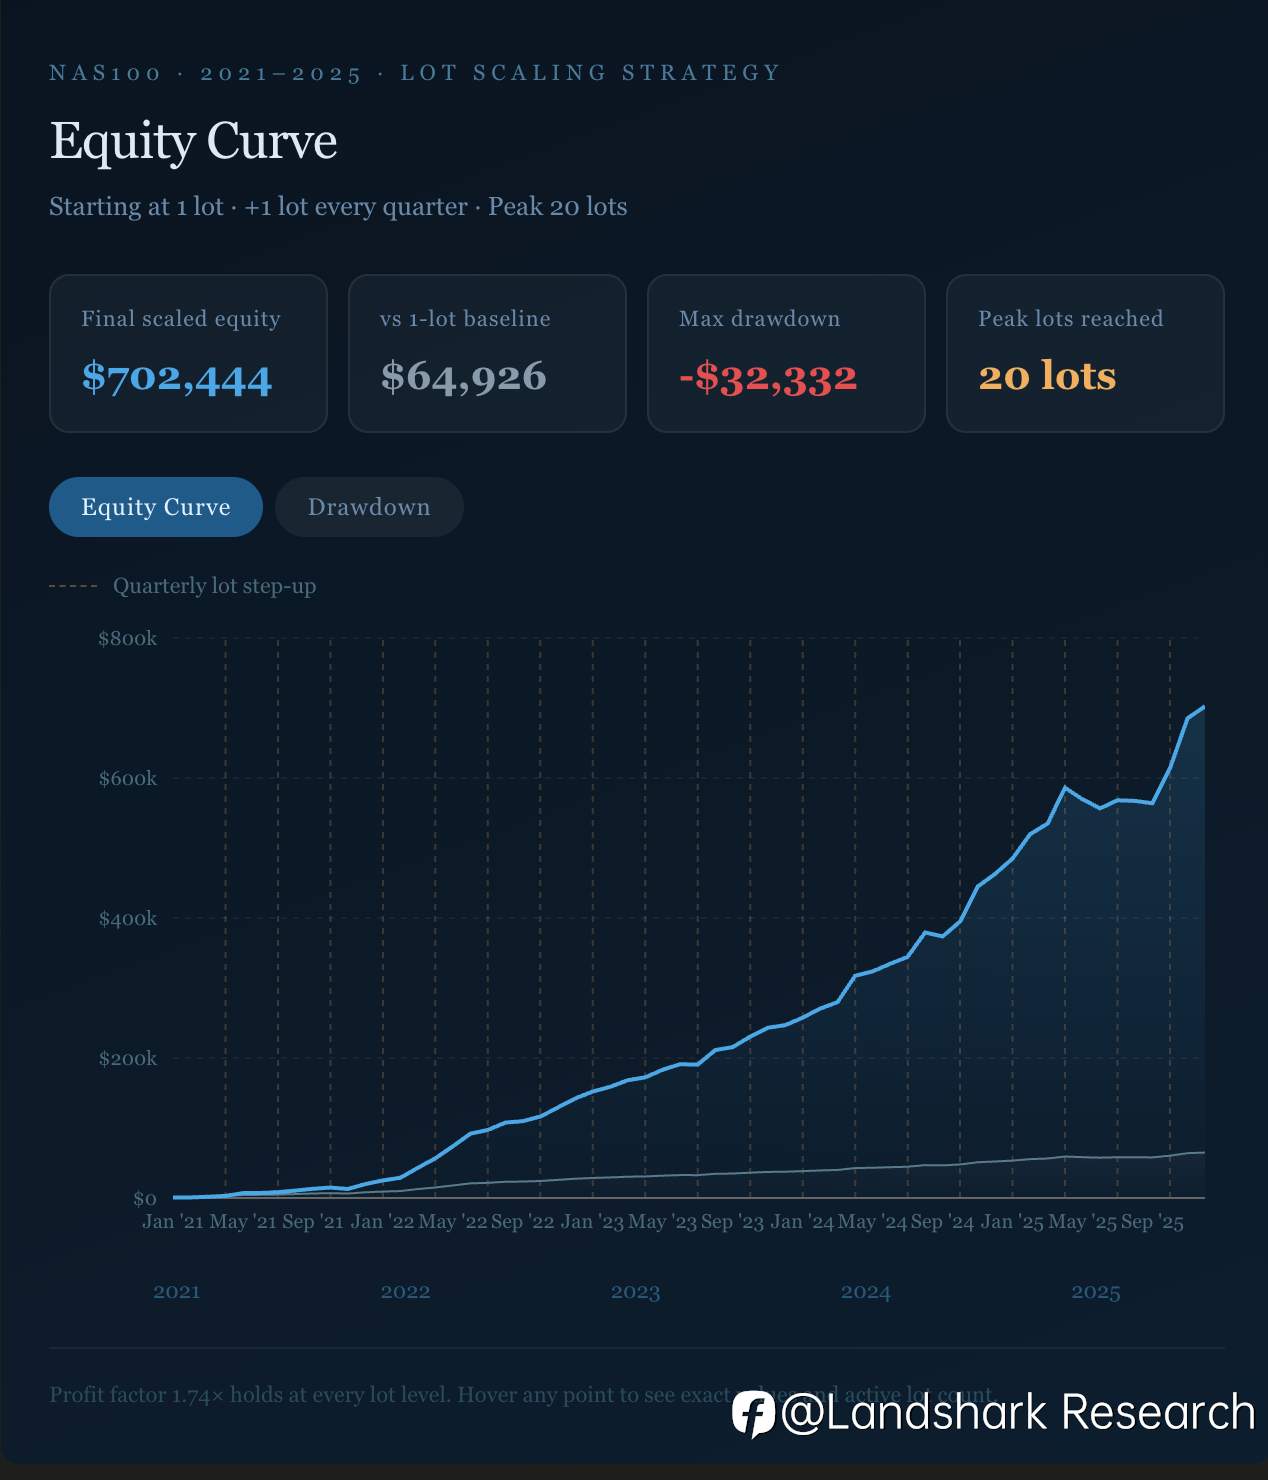
我们采用保守的阶段性复利策略: 每三个月,一个季度,我们会增加1张合约。5年后的第四季度,系统会增加到1次交易20张合约。下图的浅蓝色线是scaling后的成长,灰色线是没有scaling加持的成长。 我们可以从下图的equity curve的成长观察到复利策略的第一年将是系统稳定性的展现。这个阶段主要是证明与沉淀一个系统的盈利能力。第二年开始,系统进入一个缓慢的加速阶段。这个阶段的成长足以满足一个普通人对自己闲置的资金的获利能力要求。第三,四和五年,是爆发式的。最大的回落是3万多美元。普通客户很可能承受不了资金损失的体感。 在我们的模型里,起始资本是10000美元。第二年年底的回报率是在5-
- 弇中山人 :😂放心吧会有数之不尽的客户经理联系你
- EBC专属顾问Dana :嗯嗯 , 好的
- Aaron Chang :嗯嗯 , 好的
- 世界之王 :交易果然好复杂 不是人玩的😭😭😭 又学到了一个新的复杂概念 正交因子
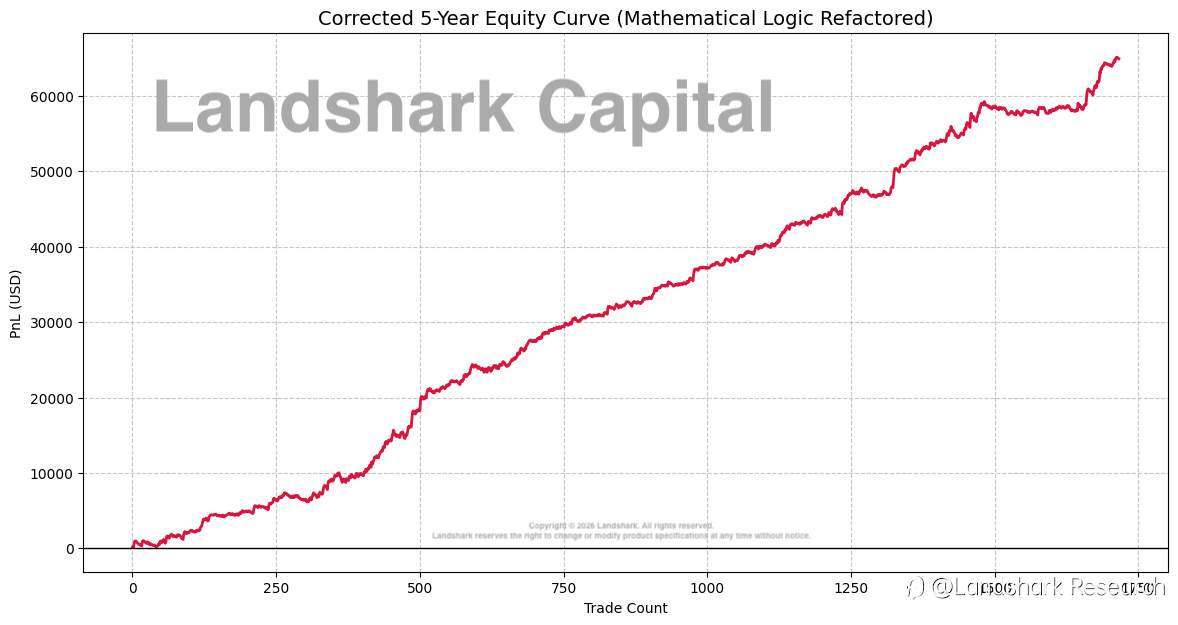
我们的盈利曲线
直接上干货: 上图是我们近1750个日内交易的盈利曲线。正交因子模型的数据测试虽然是模拟,但是它与基于统计属性的量化模型的根本型区别是:前者不依赖市场统计属性本身,而后者是高度依赖强关联统计类属性(比如均线,严重依赖资产价格走势),所以后者的数据模拟极其不可靠且容易被市场上的各类量化模型互相侵蚀,导致模型需要不断的调校,乃至最后无法持续盈利。 现在我具体说明上图细节 我们的交易标准:NASDAQ标准一手,1个点位的浮动代表1美元。起始资本10000美元。 Y轴代表获利点位(PnL)。X轴代表交易数量。随着我们的交易数量不断累积,模型所获得的点位成趋势上升,账户回落略微,最大的回撤是不到2.2%